10月16日,美股盘中跳水,纳斯达克综合指数收跌2.14%,标普500下跌1.09%。半导体和AI相关公司的调整尤其明显。
我的看法是:这次回调确实让部分资产更有吸引力了,但“值得买”和“已经见底”,完全是两回事。
市场开始认真算账了
这轮下跌,市场担心的不只是股价涨多了,而是AI产业投入了这么多钱,什么时候才能赚回来。
尤其是依赖借债建设数据中心的企业,设备要买、电力要解决、利息要支付。如果现金流兑现慢于预期,融资压力就会越来越大。这也是CoreWeave等AI基础设施公司近期承压的重要背景。
另一边,美国9月CPI同比上涨3.7%,通胀并没有让人省心;油价反弹又增加了不确定性。这种环境下,不能把融资成本很快下降当作投资前提。
两张图,看看贵不贵
我整理了QQQ和SPY近五年的远期市盈率走势。图中虚线是五年均值,灰色区域是历史20%至80%分位区间。
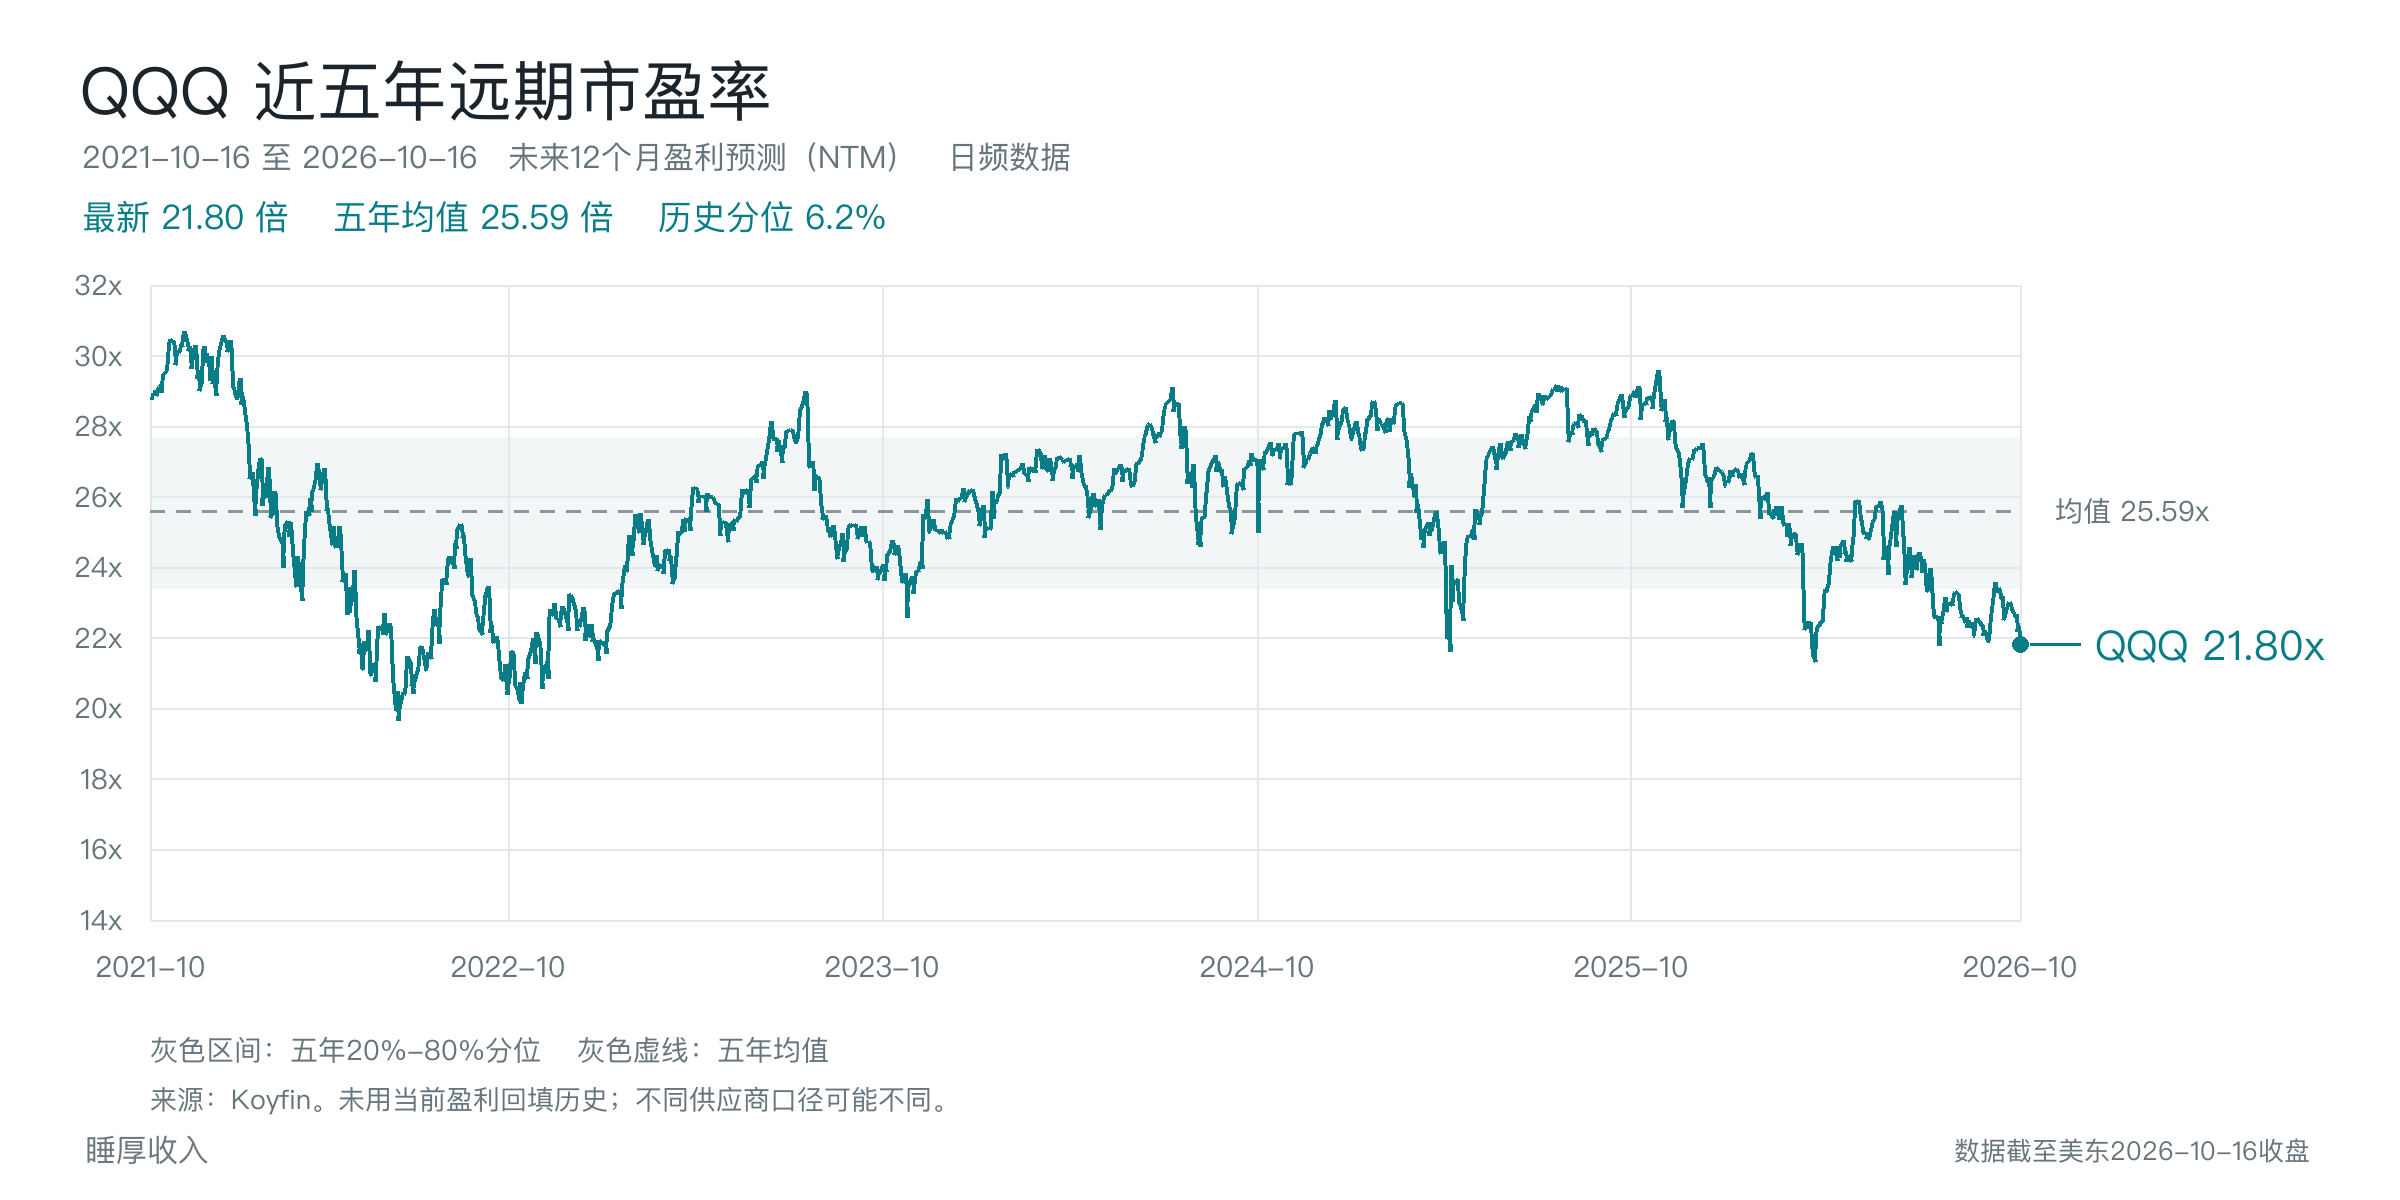
先看QQQ。截至10月16日收盘,远期市盈率约21.80倍,五年均值为25.59倍,处于自身历史约6.2%的分位。
什么意思?在这五年的有效观测中,只有约6.2%的估值比现在更低。图上也能看到,目前曲线已经落到灰色区域下方,接近过去五年的低估值区间。
这让我认为,QQQ的长期配置吸引力确实提高了。但2022年估值曾跌到约20倍附近,现在并不是历史最低。6.2%也绝不是“上涨概率有93.8%”。
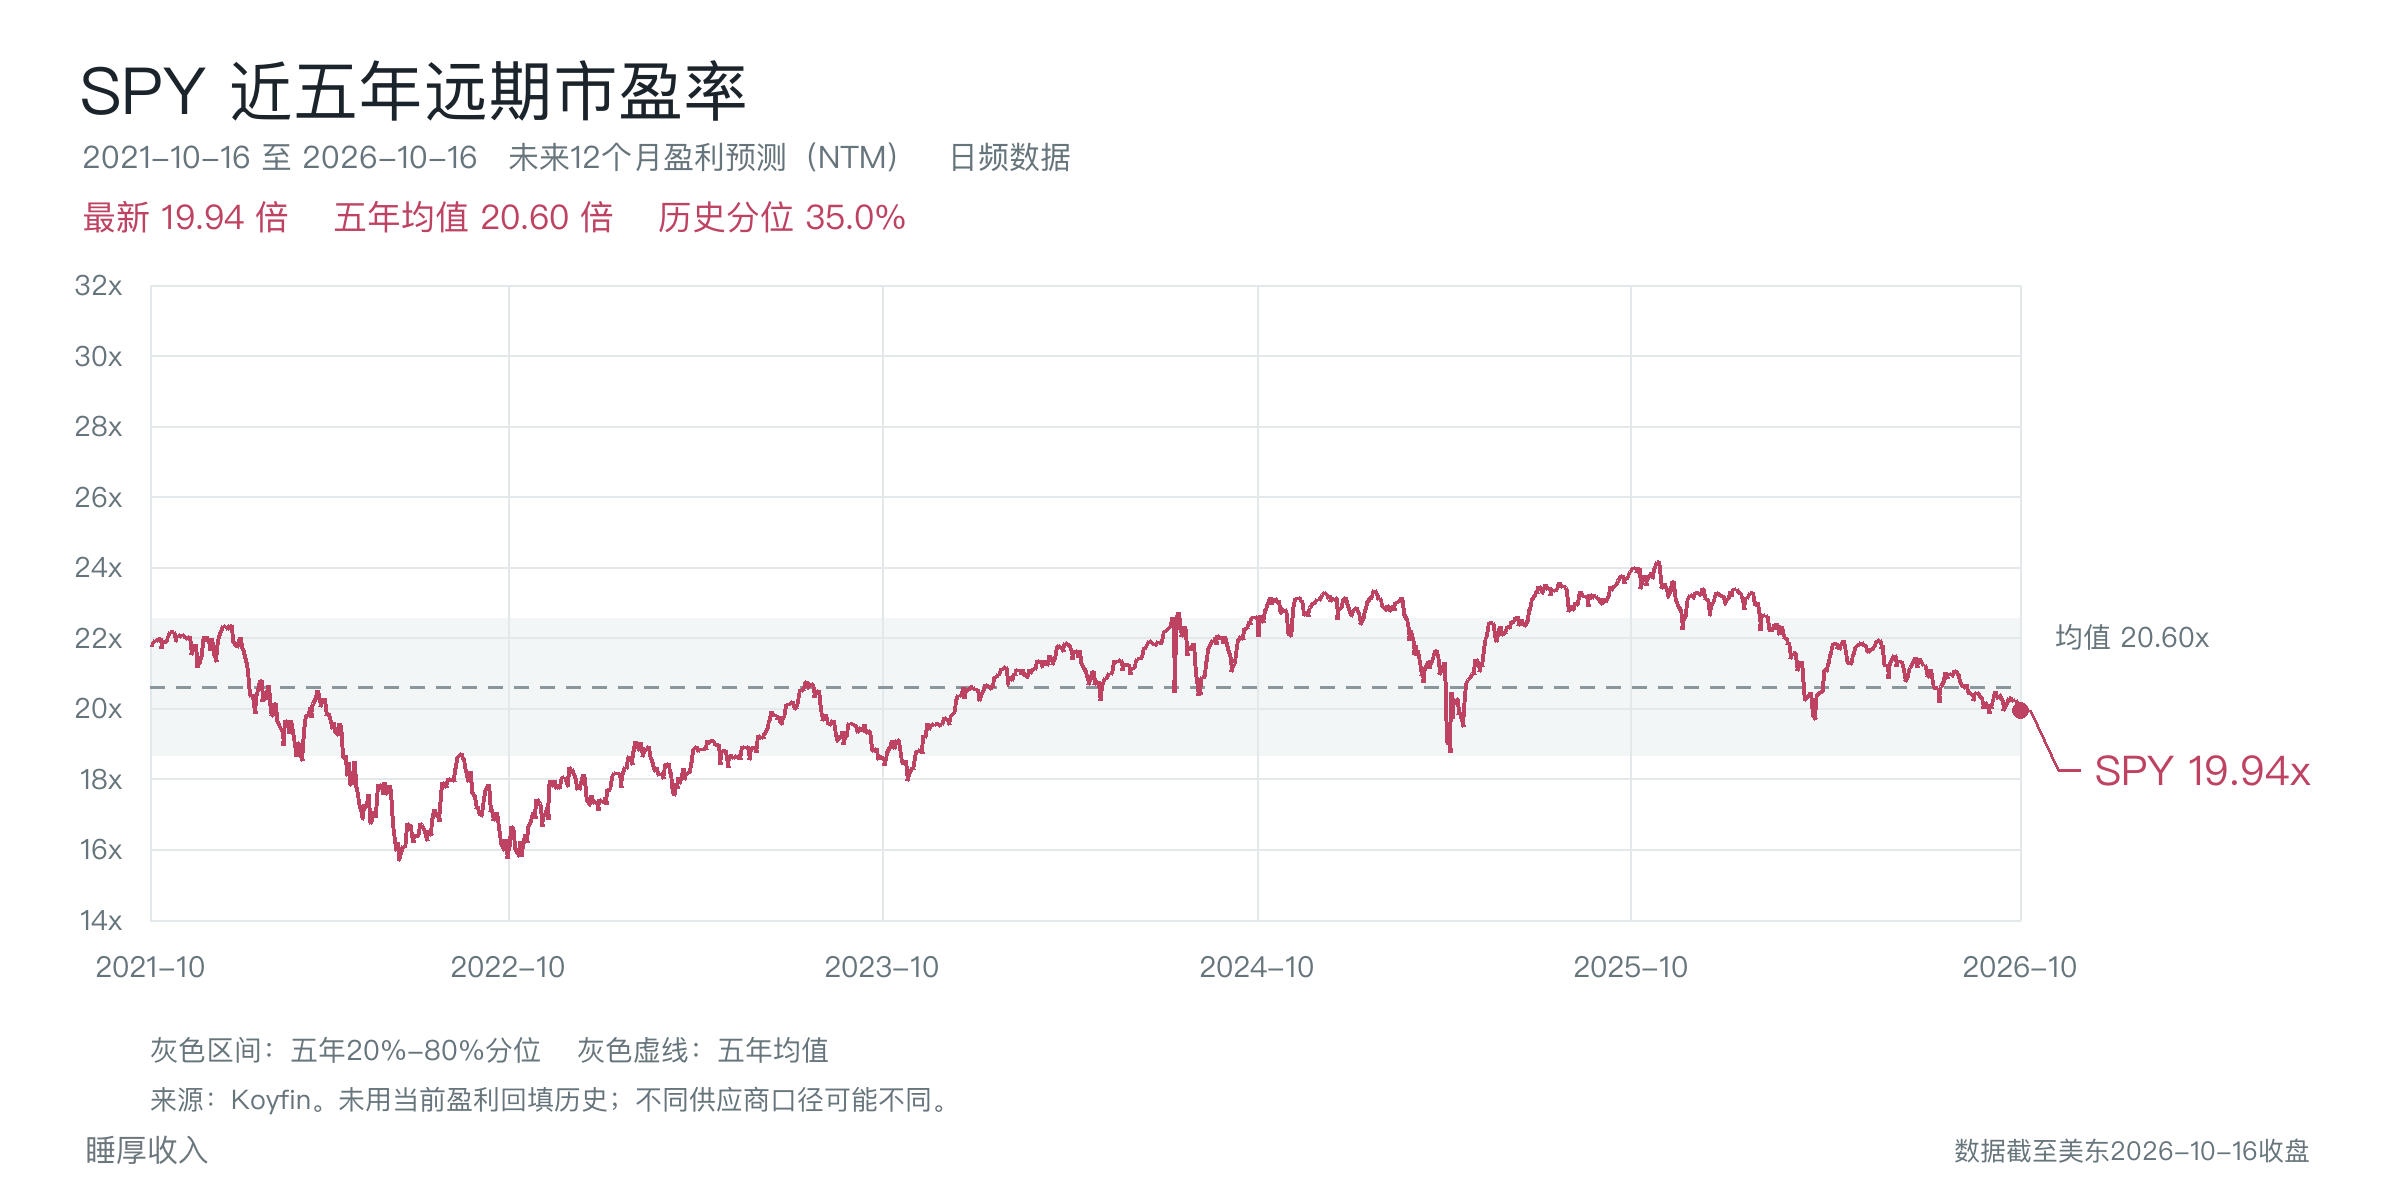
再看SPY。当前远期市盈率约19.94倍,五年均值20.60倍,历史分位约35.0%。曲线略低于均值,但仍在灰色区域内,距离2022年约16倍的低位还有明显差距。
所以,我对两者的判断不一样:QQQ相对自身历史的估值改善更明显;SPY则更接近历史中间区间,还谈不上大甩卖。
别忘了“预测”两个字
估值下降,既可能是股价跌了,也可能是盈利预期提高了,不能把图上整段下降都理解成市场在打折。
更要注意,预测盈利还没有真正赚到手。做一个简化测算:假设股价等其他条件不变,如果QQQ的未来盈利预测下修20%,21.8倍市盈率就会变成约27.2倍。
后面如果企业盈利和现金流兑现得好,现在的估值会更有支撑;如果融资压力继续扩大、盈利预期不断下修,就需要重新评估了。
我的方法,还是按计划来
我没有能力准确预测最低点,也不想把投资建立在必须猜对最低点的前提上。对于研究清楚、愿意长期持有的资产,估值改善时按照既定计划分批配置,比一天之内决定满仓或清仓,更适合我。
我同时配置成长仓位和收息仓位,也是这个原因。成长仓位参与企业长期增长,收息仓位提供现金流,让我在市场震荡时更容易保持平静。
但派息不是额外送的钱,收息产品的净值也会下跌,派息金额并不保证;CC策略在强势反弹时还可能掉队。现金流对我的价值,是帮助我坚持计划,不是让我忽略风险。
这次回调,我更愿意把它看成重新审视价格和仓位的机会,而不是一次必须押中的抄底比赛。不追着上涨冲进去,也不因为下跌就推翻原来的研究,更不靠杠杆放大判断。
投资最终是为了让生活更从容。能按照自己的节奏留在市场里,比猜对明天涨跌重要得多。
欢迎志同道合的朋友加入交流群,来时请直接表达来意。Vx:mufasa666