现金流与长期积累
SPYI是我主要的收息仓之一,我也持有成长仓。总回报影响长期积累,现金流影响生活和心态。我关心每月到账多少,也关心为此付出的代价。
三只基金都主要围绕标普500投资,股票风险高度重叠,买齐不等于跨资产分散。VOO和SPY本身也派股息,只是没有这类主动期权收息策略。
三种收息策略的代价
NEOS管理的SPYI,年费用率0.68%。它持有标普500股票,卖出看涨期权Call,也可买入更高行权价Call,整体净收权利金。后者可能恢复部分高位上涨参与,因此不是永久硬封顶;但卖出的Call仍会抵消部分股票涨幅。
高盛资产管理的GPIX,也是持股加备兑看涨期权,通常动态覆盖25%至75%的股票市值。其他条件相同时,覆盖越多,权利金越多,让出的上涨也越多。动态不等于能预判行情。当前净费用率为0.29%,减免承诺至少到2027年4月30日。
Liquid Strategies管理的OVL,年总费用率0.79%,当前主要底仓是VOO。它卖出较高行权价Put,同时买入较低行权价Put,组成看跌信用价差。这是在已经持有股票后再卖Put,不是留着现金等接货。买入的Put只限制价差层损失,不保护VOO底仓。
比较统一从2023-11-01到2026-09-11,四只均有数据,避免拿不同成立日期的成绩排名。
总回报与价格回报
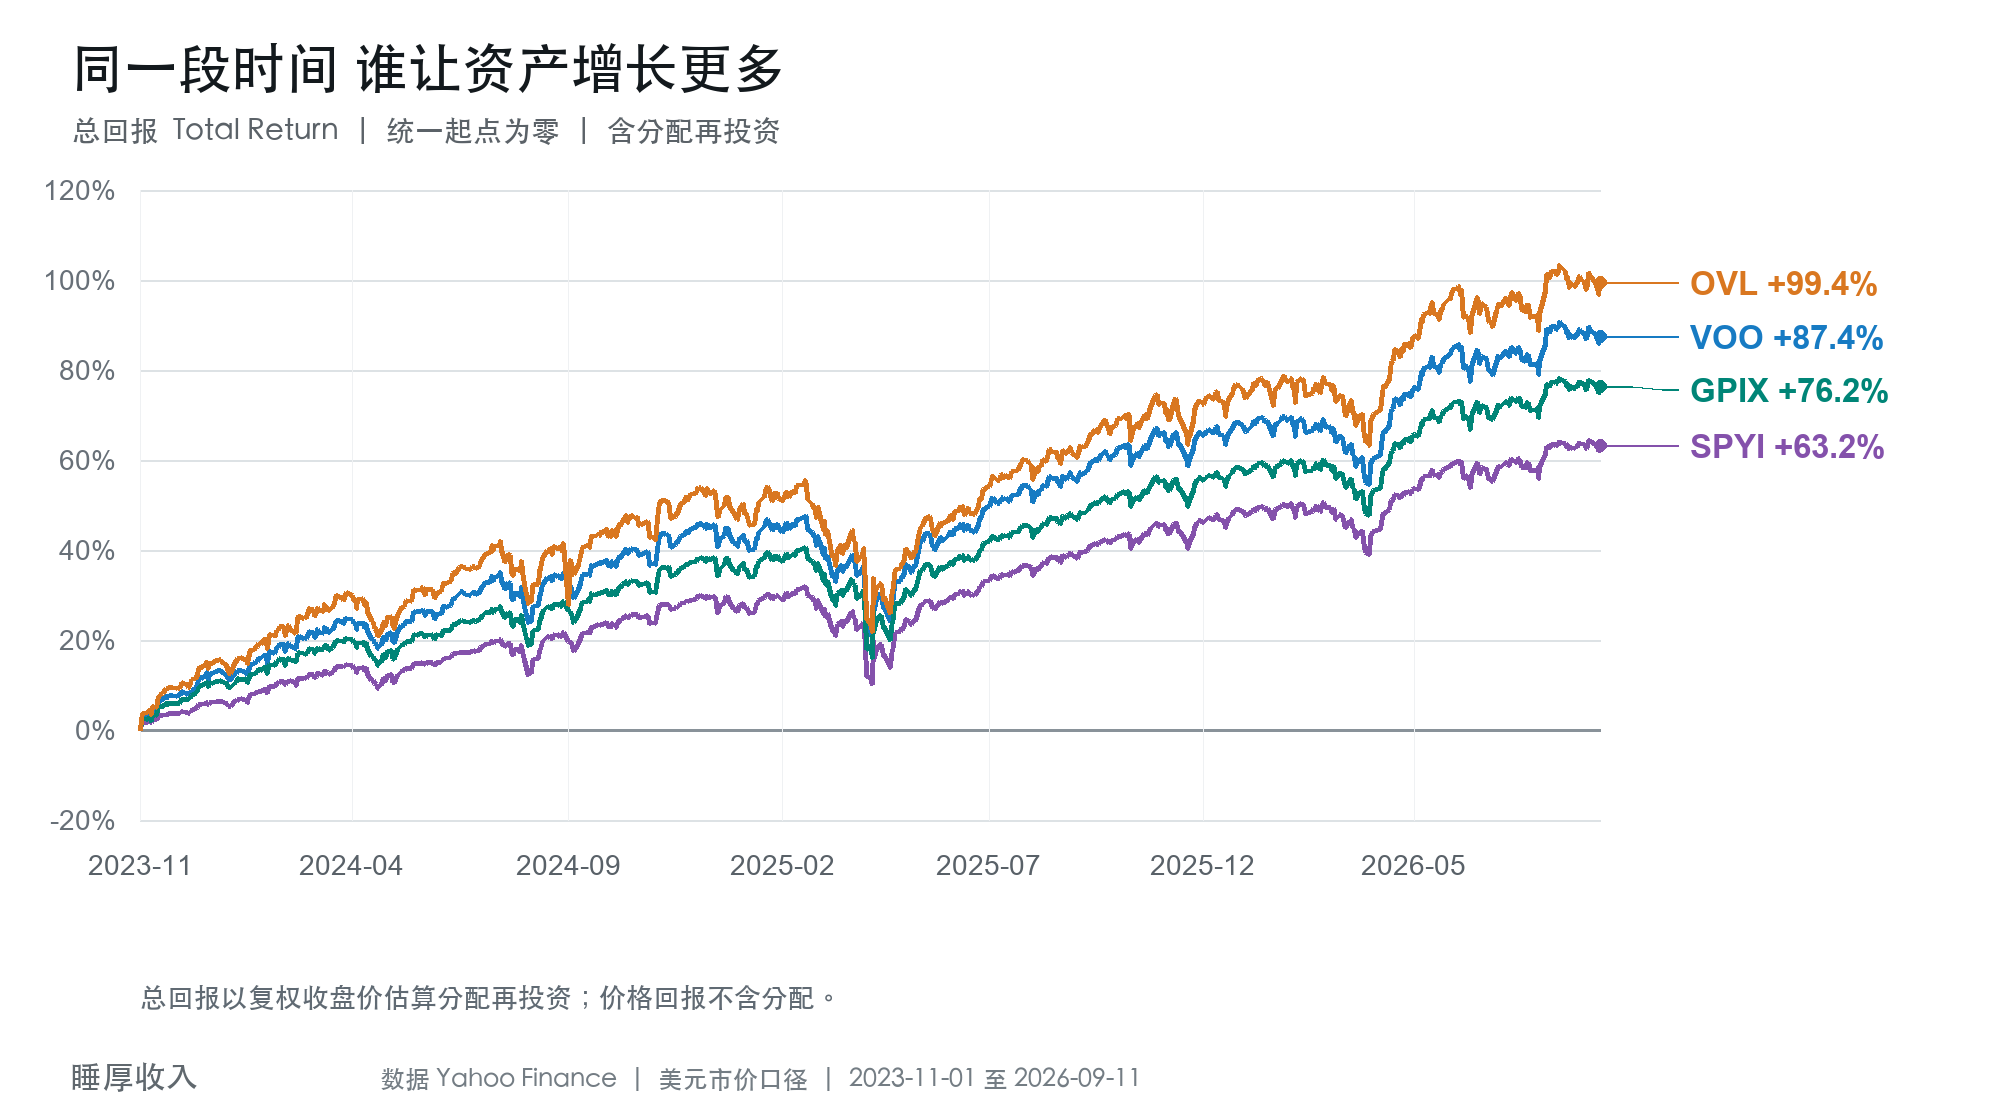
这段时间,OVL总回报(Total Return)约99.4%,VOO为87.4%。图中比较的是同一笔本金、分配全部再投入后的累计增长估算,不能再往上加一次派息率。
派息不是额外收益
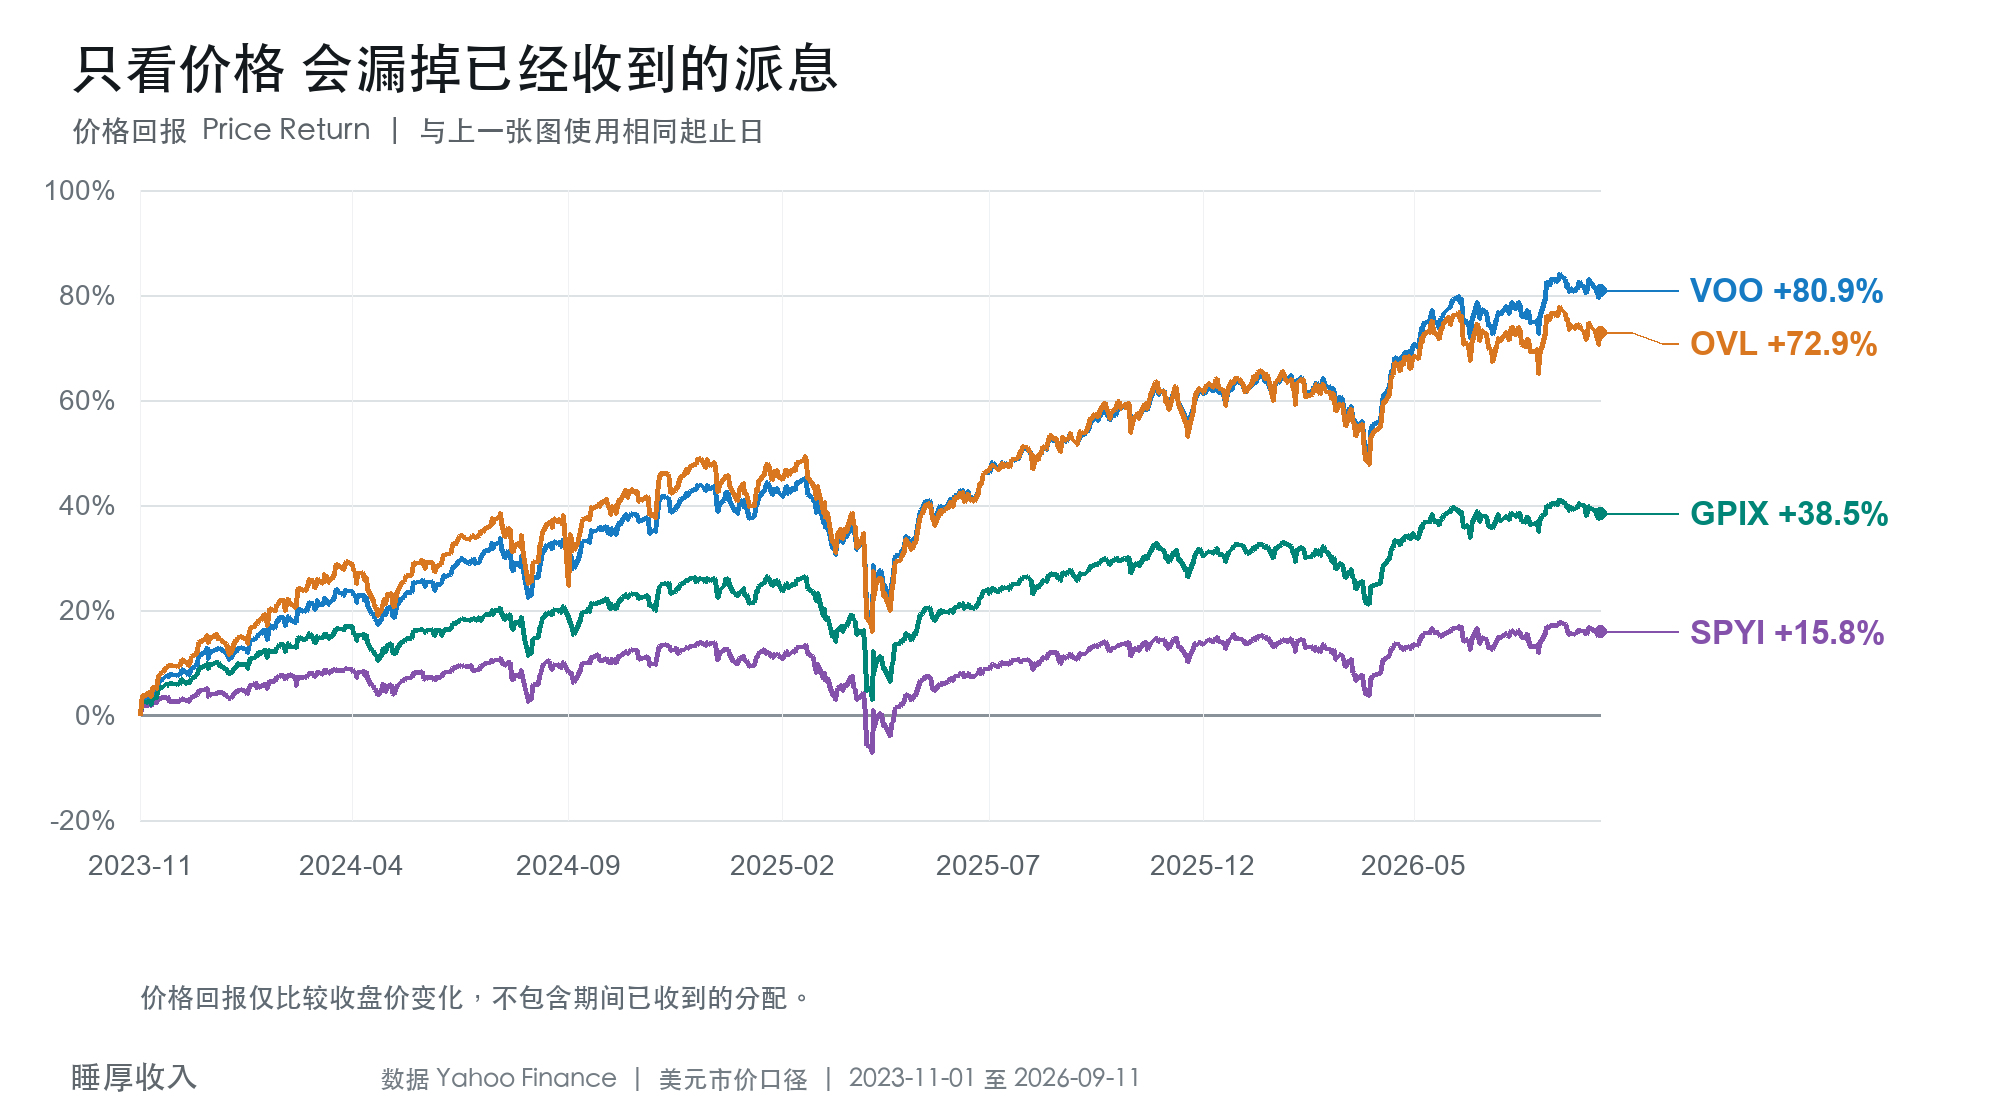
只看价格(Price Return),VOO上涨80.9%,SPYI上涨15.8%,差距明显扩大。原因之一是更多现金被分配出去,不能仅凭价格落后,就判断持有人亏损。但高派息也不是额外白赚:分配会从净值扣除,要把份额价值和收到的现金一起看。
总回报与价格回报的差额,也不等于累计收到的现金,因为总回报还包含分配再投后的复利。如果我把派息用于生活开支,就没有全部再投,账户余额自然不能直接照搬总回报曲线。
三只目前都按月分配,金额不保证。当期派息率是最近分配的年化,不是预期总回报。ROC是税务分类,也不能据此判断赚亏。
短区间表现会变化
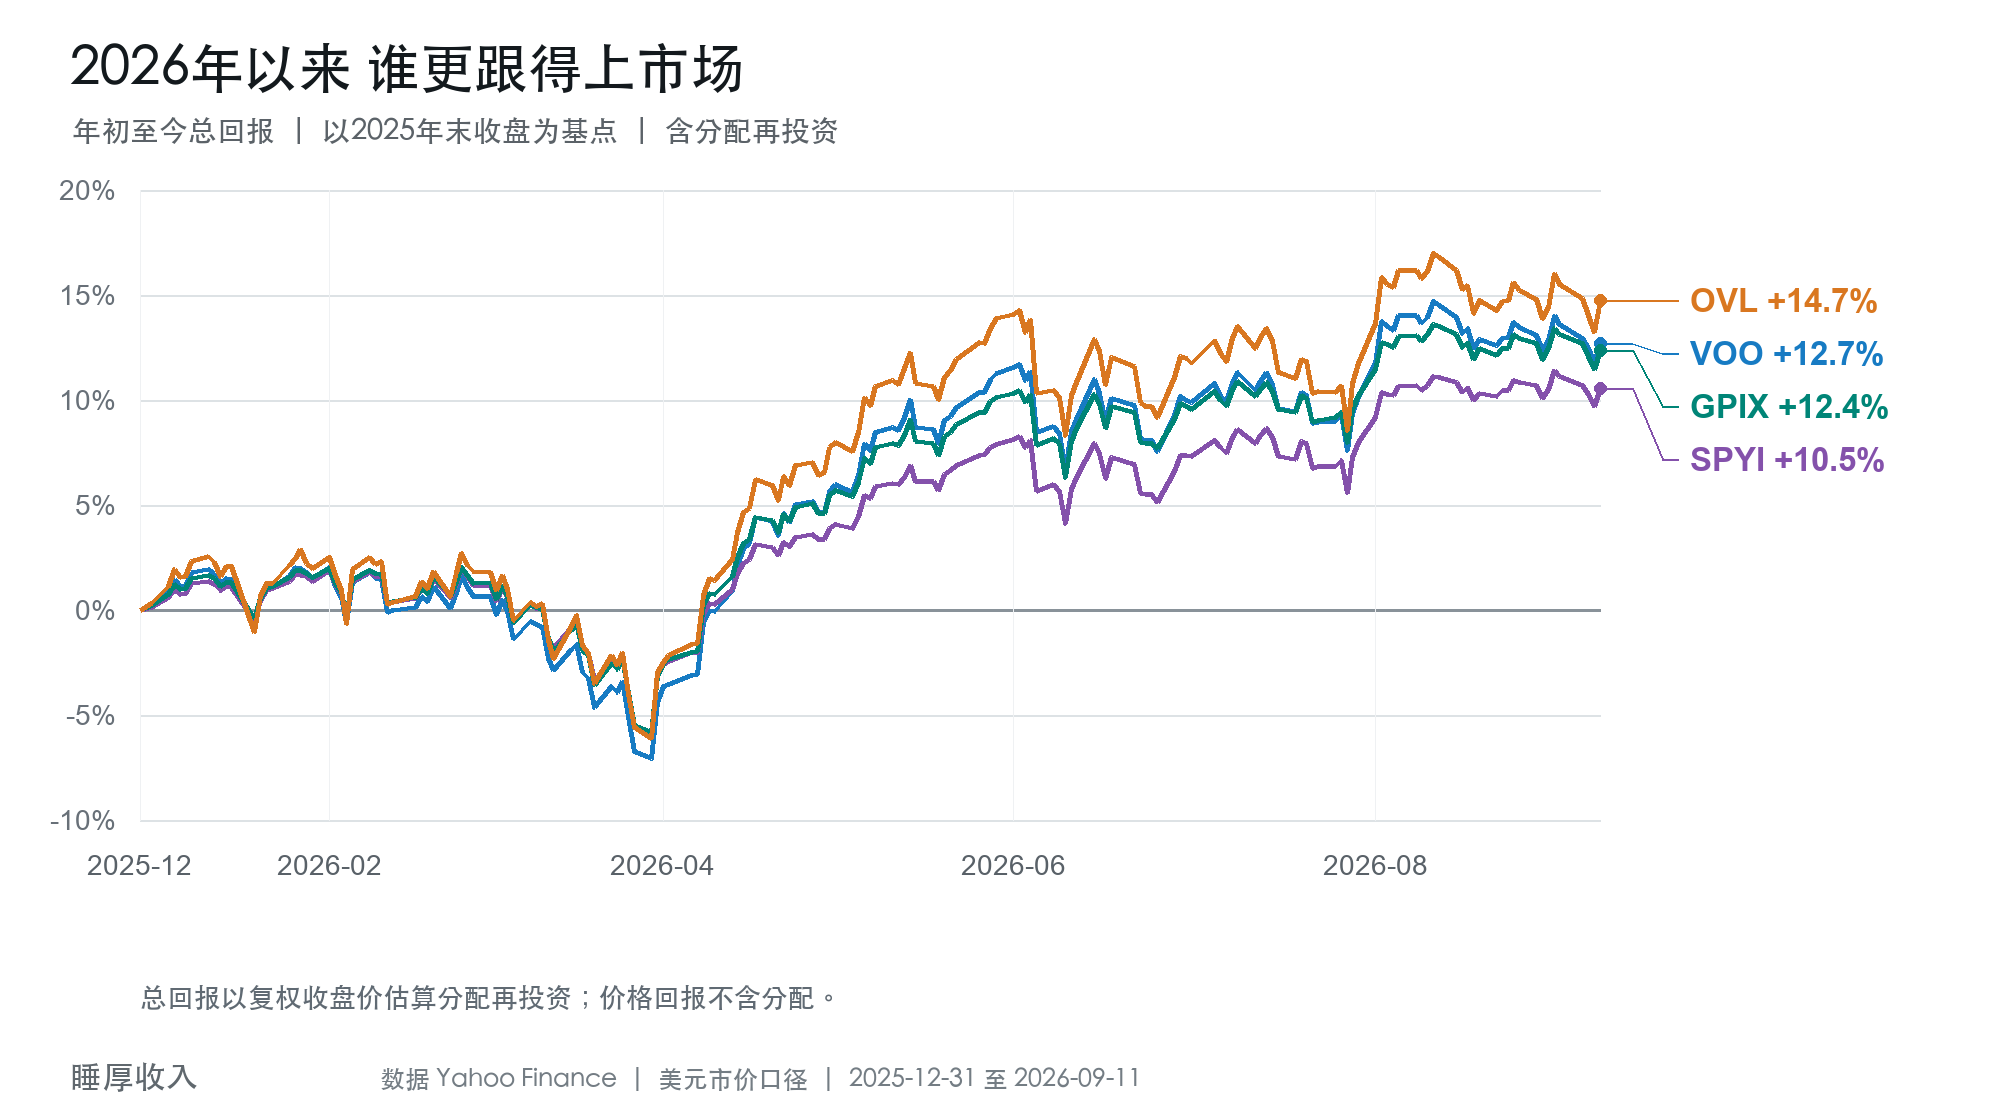
从2025-12-31收盘算到今年9月11日,OVL总回报约14.7%,VOO为12.7%。缩短区间后,差距也变了。猛涨时,Call可能拖累SPYI、GPIX,OVL没有卖Call,通常保留更多上涨参与;但这不能证明任何一只以后都更好。
平缓横盘时,权利金可能增加回报;急跌急反弹则不同。低位重开Call可能妨碍SPYI、GPIX修复,OVL已实现的价差亏损也不会自动消失。指数最后涨回来,不代表期权交易中途没有付出代价。
回撤、费用与选择
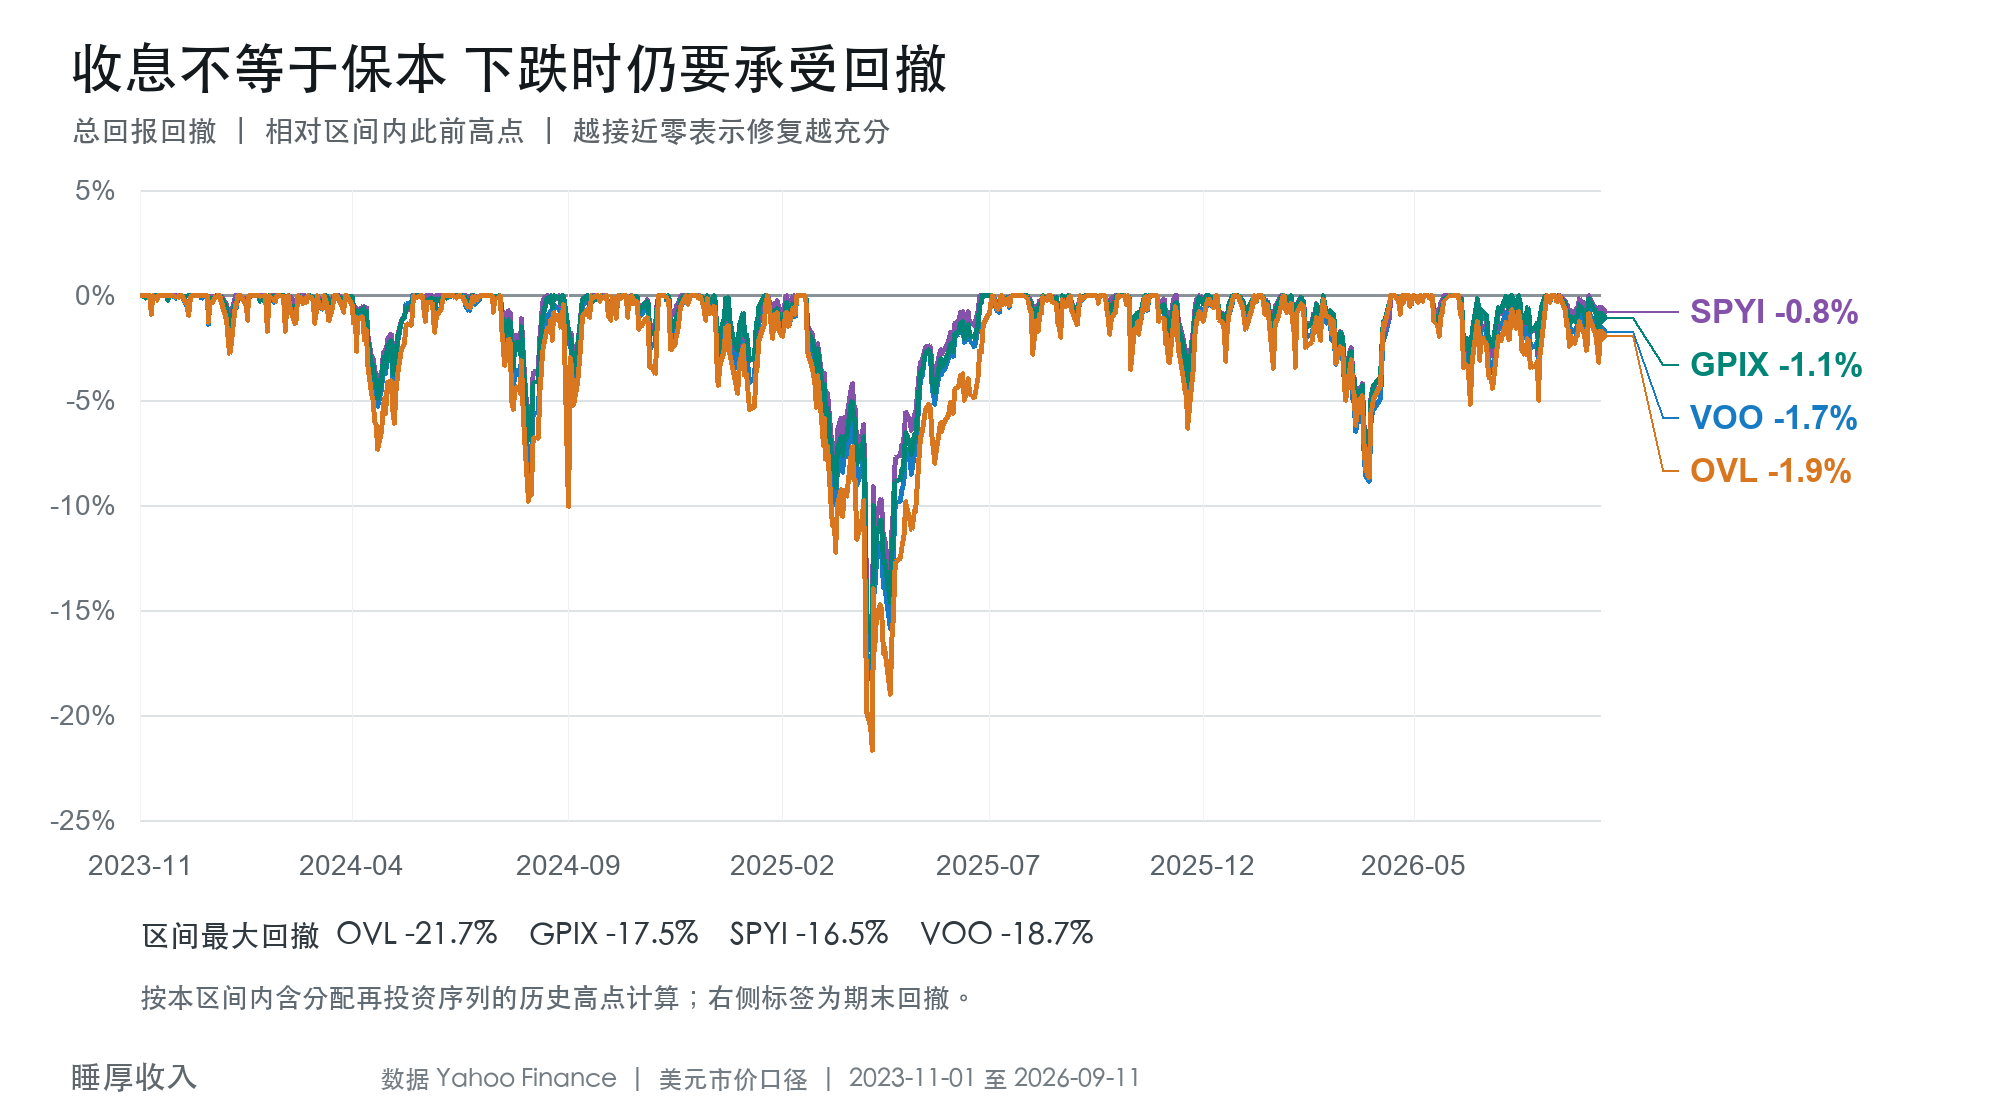
四只在2025-04-08共同经历了这段样本的回撤低点。OVL最大回撤约-21.7%,VOO为-18.7%,GPIX和SPYI分别为-17.5%、-16.5%。这里衡量的是收盘价含再投序列相对此前高点的跌幅,不是亏损概率,更不是未来最大损失。
长期看好标普500,并不能消除短期卖Put的风险。期权有到期日,未必等得到长期上涨兑现。暴跌时,OVL的股票和Put价差可能同时亏损,Call权利金也只能有限缓冲。这次OVL跌得更深,不代表每次下跌都会如此。
费用会持续侵蚀回报,VOO年费率仅0.03%。需要较高现金流,可考虑SPYI;兼顾费用、现金流和增长,可研究GPIX;重视上涨参与且接受额外下跌风险,再考虑OVL。不需要按月收钱、优先长期低费复利,VOO或SPY更直接。
我不会因为一段行情的排名就全部换仓。成长仓和收息仓各有任务,现金流能否帮助我稳定持有,和长期回报一样值得考虑。
欢迎志同道合的朋友加入交流群,来时请直接表达来意,Vx:mufasa666