回调不等于机会
PTY和PCN近期走弱,不能简单理解成“跌出了机会”。真正要拆开的,是利率预期、杠杆成本,以及市场价相对净值(NAV)的溢价收缩。
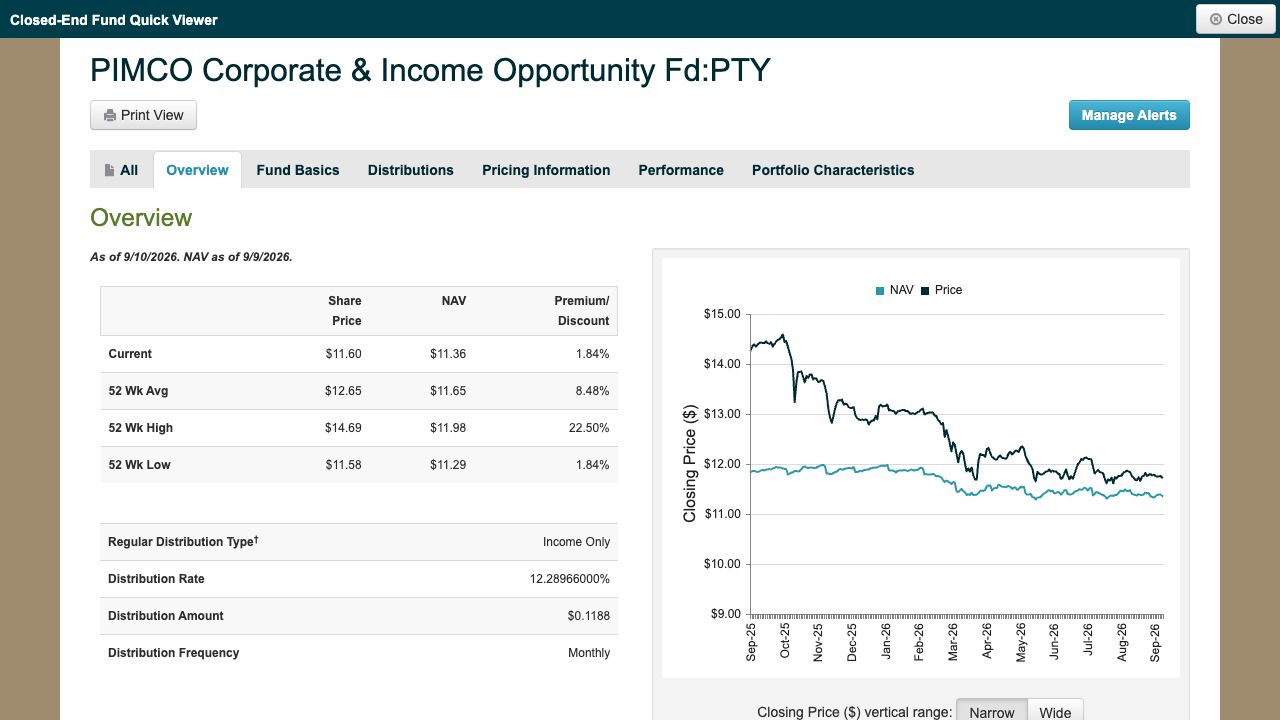
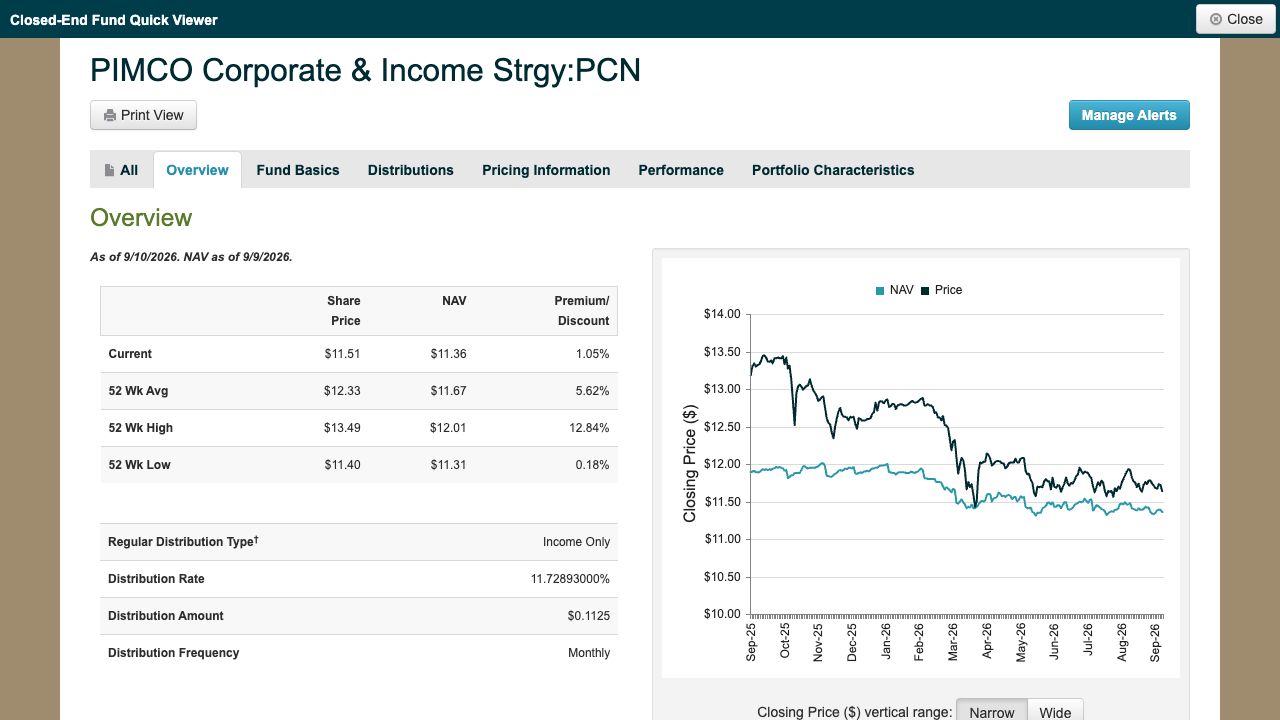
PTY和PCN都是PIMCO管理的封闭式基金,主要投资公司债、按揭及资产支持证券等信用资产,并以主动管理和杠杆争取现金流。两只基金都成立超过20年。2026年9月,月派息分别为0.1188美元和0.1125美元;截至7月31日,按市价计算的年化派息率约为12.17%和11.60%。
但派息率不是总回报,更不是无风险收益。
市场价格弱于 NAV
截至8月31日,PTY今年的市价总回报为-1.07%,NAV总回报却是+3.28%;PCN的市价总回报为-0.61%,NAV总回报为+2.64%。这说明底层资产并没有像市场价格表现得那么差,近期回调有相当一部分来自溢价收缩,而不是NAV同步崩掉。
把市场价格和NAV放在同一张图里看会更直观:过去一年,两只基金的市场价曲线都比NAV更波动,近期回落也主要发生在市场价一端。
溢价收缩让估值更合理
截至9月10日,PTY溢价约为1.84%,低于52周平均的8.48%;PCN溢价约为1.05%,也低于52周平均的5.62%。同一份NAV需要支付的额外价格变少了,估值比高溢价阶段合理。如果NAV继续增长、派息由收入支撑,溢价回升还可能贡献回报;但前提是信用环境保持健康。

估值改善不等于见底
但我更在意的是,这不代表价格已经见底。
8月PPI环比上涨0.4%、同比上涨5.4%;剔除食品、能源和贸易服务后同比上涨4.7%。CPI环比上涨0.4%、同比上涨3.4%;核心CPI环比上涨0.3%、同比上涨2.4%。通胀仍不足以让人放心。9月15日至16日将召开FOMC会议,CPI公布后,市场对加息25个基点的定价一度约为70%至80%,而且仍在变化。
所以,短期不能把“等降息”作为买入PTY和PCN的核心逻辑。加息预期、长端收益率、信用利差和杠杆成本,都会影响资产价格与收入能力。CEF还有情绪层面:即使NAV稳定,溢价也可能压到零甚至转为折价。估值改善不等于见底。
PTY 与 PCN 怎么比较
PTY的长期NAV及市价总回报记录相对更强,但当前溢价也高于PCN,不能机械地认定“历史更强,现在就一定更值得买”。PCN溢价更低,也不等于风险更小,仍要看组合质量、派息覆盖和杠杆效率。
我的当前做法
目前我PTY和PCN账面是亏损的,但是好在我买得比较早,加上派息金额,总体上是赚的。目前我的做法仍是分批、不追高派息率。重点看NAV、覆盖率与UNII、杠杆成本和信用利差。如果NAV持续下行、覆盖恶化,或杠杆成本上升快于组合收入,我会停止加仓并重估逻辑。只有通胀连续降温、加息预期消退、NAV继续增长且派息由收入支撑,我才会更积极。
数据与风险说明
个人记录,不构成投资建议。
数据截至2026年9月11日。资料来源:美国劳工统计局、PIMCO、CEFConnect及CME FedWatch;利率概率会随市场交易实时变化。
本站核对说明:CEFConnect截图页面标明,9月10日市价对应9月9日NAV,并直接列示PTY、PCN当前溢价为1.84%和1.05%;但这两个百分比无法用截图中显示的两位小数市价和NAV复算一致,原因尚未核实。FedWatch相关公开报道显示,PPI公布后加息定价约为70%,CPI公布后超过80%;因此原文“CPI公布后约为70%至80%”仅保留为作者发布时的动态区间描述,未能精确复核。上述数值均为时点数据。