从QDII限购说起
最近不少朋友问,内地居民想长期配置标普500、纳指,为什么越来越费劲?
场内买ETF,有时要接受明显溢价;场外买,部分QDII又限购到每天10元。支付宝里面很多纳指联接基金就曾公告过这种限制。额度会调整,但这种“有钱也买不进去”的无奈,很多人应该都遇到过。
所以今天分享一个我用过的渠道:恒生银行(中国)的银行QDII。
除了投资产品,它还有不出境见证开立香港账户、家庭账户等服务。如果你既想配置海外资产,又有跨境生活需要,我觉得值得一起了解。
我自己买了10万元
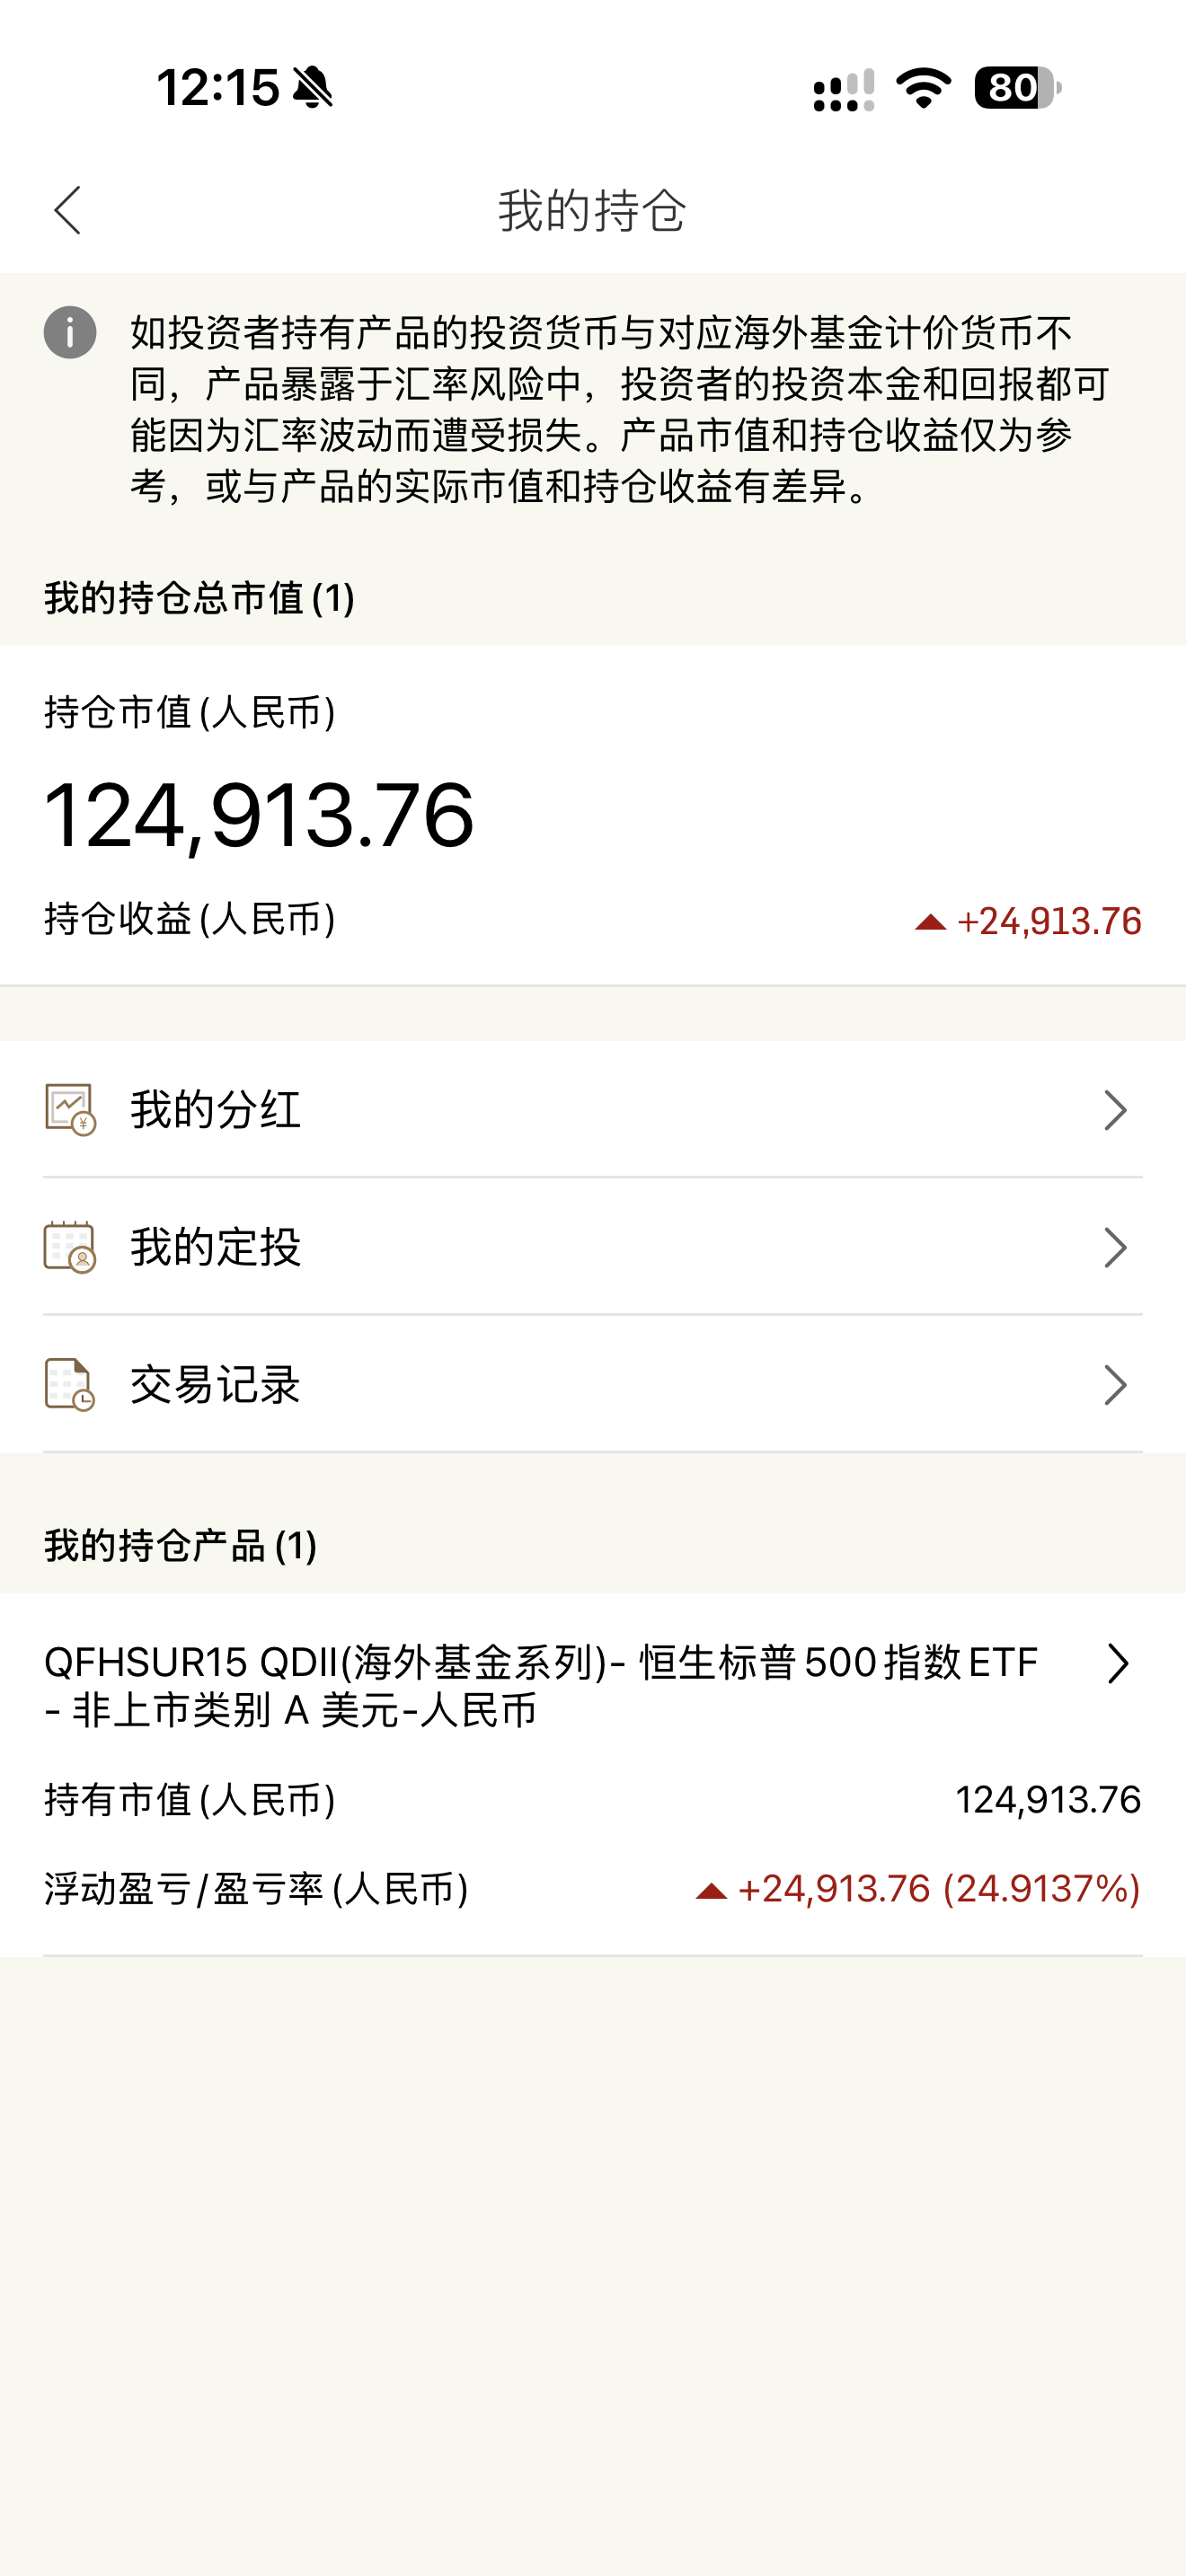
我买的是QFHSUR15,恒生标普500指数ETF非上市类别A(美元-人民币)对应的银行QDII产品。它对应的是标普500,不是纳指。
买入时额度相对充足,我配置了10万元。今天截图时持仓市值是124,913.76元,浮盈24,913.76元,约24.91%。我个人比较满意。
按计划配置的便利
它真正吸引我的,是不用追场内溢价,也不用每天10元慢慢凑。长期配置,能按计划买进去很重要。
人民币直接配置,少折腾一层
恒生中国的银行QDII,是银行根据客户选择,以自己的名义投资对应的海外基金。选择支持人民币投资的份额,不需要自己先开境外券商账户,也不用个人办理跨境汇款。
不是每个人都愿意研究券商开户、换汇和汇款路径。能在境内银行完成评估、申购和持仓查看,对不想折腾的人来说,这种便利是有价值的。
我一直认为,投资不需要每天忙忙碌碌。先研究清楚,再按照自己的计划配置,把时间留给生活。一个用起来顺手的渠道,也更容易让人坚持下去。
3%的申购费,确实要算清楚
我这笔的申购费率是3%,这也是我觉得最明显的缺点。但这属于一次性支出,长期持有的情况下,我认为总比10块钱或者100块钱一笔一笔买的要好。准备大额申购的朋友,我建议先和客户经理谈谈心,看看有没有费率优惠。
不出境,也可以申请香港账户
之前我写恒生时,比较看重的一点,就是内地见证开户。
对于有升学、工作或其他跨境需要、符合申请条件的内地居民,可以在广州、深圳、北京、上海等指定恒生中国分行申请开立恒生香港账户,不用为了开户专门跑一趟香港。对平时工作忙、离香港又比较远的人,这能省下一趟行程。先预约、确认材料和资格,再到指定内地分行办理,比临时跑过去碰运气更省心。
一个人用得好,家人也能共享便利
恒生中国“优越理财”的标准资产门槛是等值50万元人民币。这是贵宾服务的资产要求,不是买QDII必须一次投入50万元,具体达标和管理费安排要先向银行确认。合资格客户可以邀请直系家庭成员开立优越理财家庭账户,共享免账户管理费、免费海外汇款等指定权益。也就是说“一人优越、全家优越”
如果家里有孩子留学、境外生活开销等需要,这种家庭服务比单看一笔存款利率更有意义。账户、汇款、费用一起考虑,才知道是不是适合自己家。
资金安排,不必把所有需求都理解为5万美元
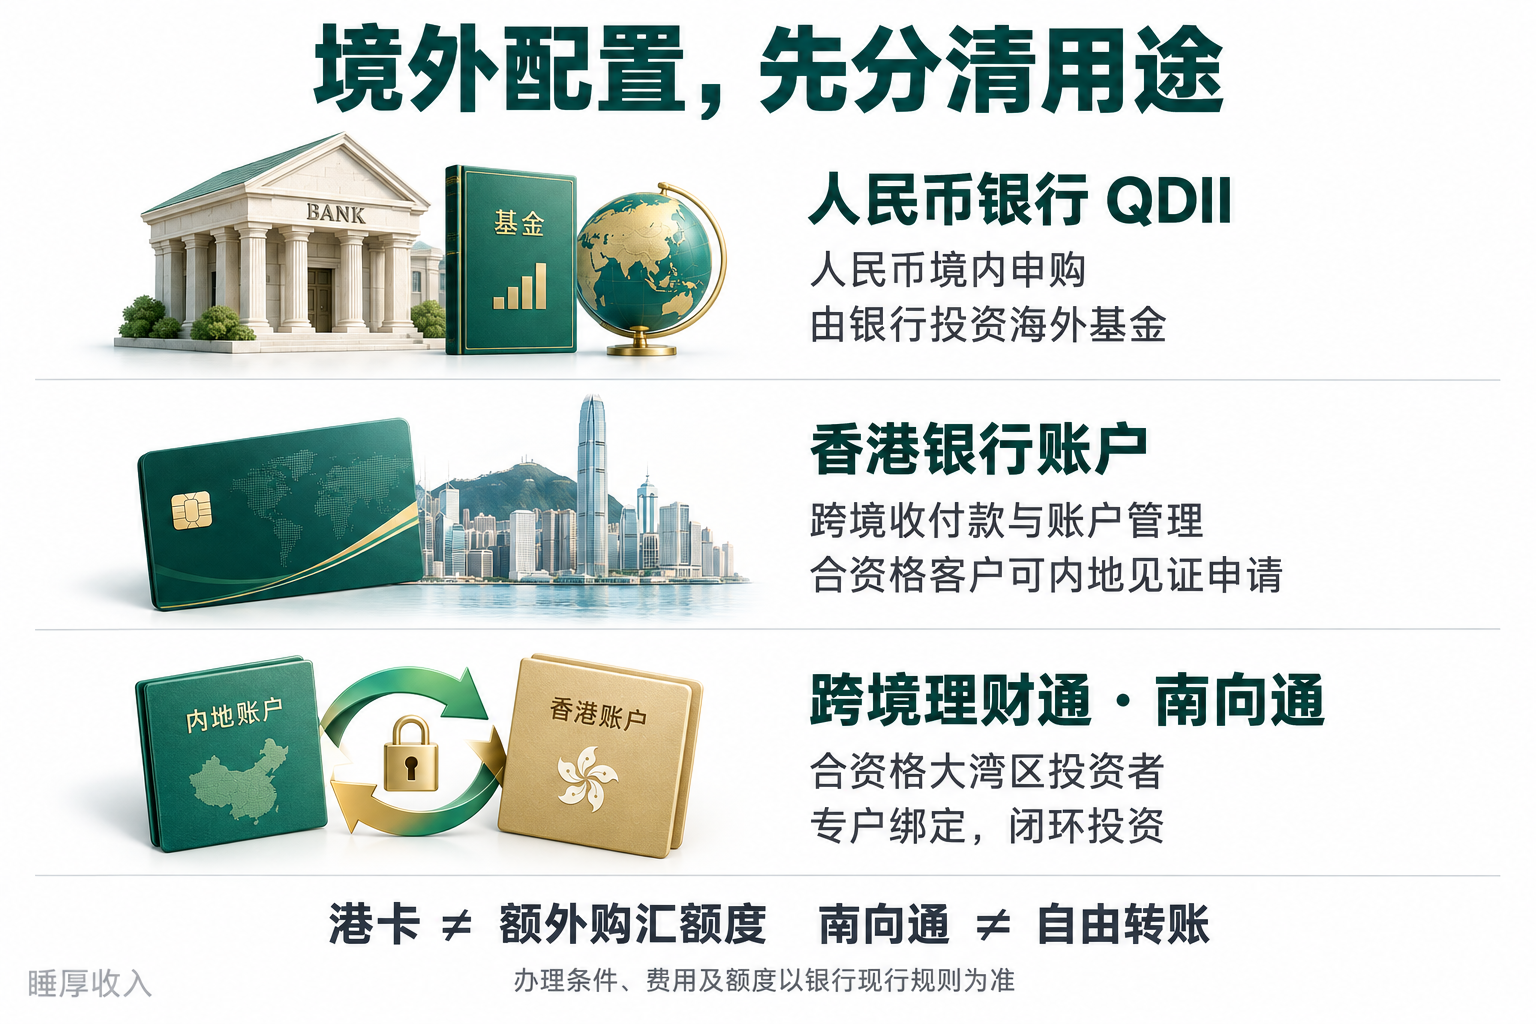
说到跨境,大家最熟悉的是每人每年等值5万美元。但准确地说,这是个人结汇及境内个人购汇各自的年度便利化额度,不是所有真实用汇需求的绝对上限。例如留学等真实经常项目,可以凭用途材料按规定申请不占用便利化额度的购汇。除此之外,对于跨境汇款额限额,恒生银行是每个季度5万美元,一年20万,这一点对于有存量外汇的人想要汇出,还是有优势的。
我的判断
恒生中国不一定是最便宜的选择,但在场内溢价偏高、部分场外QDII限购的时候,它确实给了一个实际配置标普500或者纳指基金的渠道。若同时还有香港开户、家庭账户和跨境生活需要,它的价值就不只是买一只基金。
我喜欢的始终是这种方式:先把产品研究清楚,选好适合自己的渠道,再按照既定计划去配置。不是因为看到我浮盈24.91%就赶紧追进去,也不是为了办卡,去买自己不理解的产品。
想了解恒生中国开户、QDII产品、申购费优惠、不出境见证开户或家庭账户服务的朋友,可以直接私信我。先把自己的需求、办理条件和实际费用问清楚,再决定适不适合自己。Vx:mufasa666